Domain kreditangebot24.de kaufen?
Wir ziehen mit dem Projekt
kreditangebot24.de um.
Sind Sie am Kauf der Domain
kreditangebot24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditangebot24.de kaufen?
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **


Ähnliche Suchbegriffe für Einkommens
Top-Angebote
Produkte zum Begriff Einkommens:
-
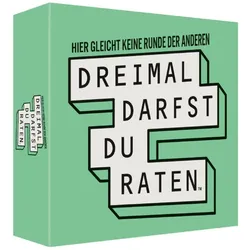
Pegasus Dreimal darfst du raten - Hier gleicht keine Runde der AnderenWarnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 12 Jahren Dreimal darfst Du raten ist ein mitreißendes und unterhaltsames Spiel bei dem jeder Spieler in drei verschiedenen Runden versucht, Begriffe mit Hilfe der Mitspieler zu erraten. Hier gleicht keine Runde der anderen! Keine komplizierten Regeln - einfach purer Spaß Auf einen Blick Minimale Anzahl an Spielern2 Empfohlenes Alter in Jahren (mind.)12 Jahr(e) GenreTrivia Spielzeit (min.)10 min Spielzeit (max.)120 min Alle technischen Daten anzeigen (11 Angaben) MerkmaleSpielzeit (min.)10 minSpielzeit (max.)120 minMinimale Anzahl an Spielern2ProdukttypKartenspielEmpfohlenes Alter in Jahren (mind.)12 Jahr(e)GenreTriviaFreigabedatum (TT/MM/JJ)19/09/2016 Gewicht und AbmessungenGewicht270 gBreite145 mmTiefe45 mmHöhe145 mm Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.19,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Céline, Louis-Ferdinand: Tod auf RatenTod auf Raten , Paris um 1900. Der junge Ferdinand wächst in einer engen Pariser Passage heran, in der die Mutter ein kleines Modegeschäft führt. Der Vater ist ein cholerischer Versicherungsangestellter, seinen Sohn hält er für einen Versager. Céline porträtiert Ferdinands Eltern und die anderen Händler als die typischen, stets zu kurz gekommenen Kleinbürger mit ihrem verbissenen Groll auf alle anderen, die da oben wie die da unten. Ferdinand bricht verschiedene Lehren ab, geht nach England, kann sich auch dort keine Existenz aufbauen. Er kehrt nach Frankreich zurück und wird schließlich Arzt in einem Pariser Armenviertel. Céline denunziert die Niedrigkeit, mit der alle, die doch selber um ihre Existenz ringen, sich gegenseitig verfolgen. Wie schon mit "Reise ans Ende der Nacht" erweitert er mit "Tod auf Raten" die französische Literatursprache um sämtliche Schattierungen von Mündlichkeit, er zieht alle Register, vom Poetischen bis zum Unflat - seinerzeit ein Schock. Der Roman gilt neben "Reise ans Ende der Nacht" als einer der wirkmächtigsten Romane des 20. Jahrhunderts. Seine zynische Härte, verzweifelte Sehnsucht und grimmige Komik, in eine Prosa voll rhythmischem Schwung gefasst, machten ihn weltberühmt. Hinrich Schmidt-Henkelhat das Buch mit neuem Titel (bislang "Tod auf Kredit") neu übersetzt, die Auslassungen früherer Versionen ergänzt und ein Nachwort verfasst. , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 20210615, Produktform: Leinen, Autoren: Céline, Louis-Ferdinand, Übersetzung: Schmidt-Henkel, Hinrich, Seitenzahl/Blattzahl: 816, Keyword: Antisemitismus; Familienroman; Französische Literatur; Neuübersetzung; Paris; Reise ans Ende der Nacht, Fachschema: Französische Belletristik / Roman, Erzählung~Frankreich / Roman, Erzählung, Humor, Fachkategorie: Klassische Belletristik, Region: Frankreich, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Belletristik in Übersetzung, Thema: Entspannen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt Verlag GmbH, Länge: 209, Breite: 136, Höhe: 48, Gewicht: 802, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 261080138,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Trotz des Einkommens, gibt es eine Erstausstattung?
Ja, in vielen Ländern gibt es Programme und Unterstützung für Menschen mit niedrigem Einkommen, um ihnen bei der Erstausstattung zu helfen. Diese Programme können finanzielle Unterstützung, Gutscheine oder Sachleistungen umfassen, um den Bedarf an Möbeln, Haushaltsgeräten und anderen grundlegenden Dingen zu decken. Es ist wichtig, sich bei den örtlichen Behörden oder Sozialdiensten nach solchen Programmen zu erkundigen. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
-
Wie viel Prozent des Einkommens für Immobilie?
Wie viel Prozent des Einkommens sollte für die Immobilie ausgegeben werden? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, dem gewünschten Lebensstil und der langfristigen finanziellen Planung. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Immobilie auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein realistisches Budget zu erstellen und die langfristigen Auswirkungen der Immobilienkosten auf die finanzielle Gesundheit zu berücksichtigen. Letztendlich sollte die Entscheidung individuell getroffen werden, basierend auf den persönlichen finanziellen Zielen und Prioritäten. **
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
Wie viel Prozent des Einkommens für Kredit?
Wie viel Prozent des Einkommens für Kredit? Diese Frage ist entscheidend, um festzustellen, wie viel von Ihrem monatlichen Einkommen für die Rückzahlung eines Kredits verwendet werden kann. Experten empfehlen, nicht mehr als 30% des monatlichen Einkommens für Kreditraten auszugeben, um finanzielle Belastungen zu vermeiden. Es ist wichtig, Ihre finanzielle Situation realistisch zu bewerten und sicherzustellen, dass Sie genügend Spielraum für unvorhergesehene Ausgaben und Ersparnisse haben. Eine genaue Budgetplanung kann Ihnen helfen, festzustellen, wie viel Prozent Ihres Einkommens für Kreditraten angemessen sind, ohne Ihre finanzielle Stabilität zu gefährden. Denken Sie daran, dass es wichtig ist, Ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass Sie Ihren Kreditverpflichtungen problemlos nachkommen können. **
Top-Angebote
Produkte zum Begriff Einkommens:
-
WWF "Wildes raten?" SpielWWF Wildes raten? Heutzutage ist jedes vierte Säugetier auf der Welt vom Aussterben bedroht - wie dies auch der Fall für jeden achten Vogel, jeden fünften Hai, jeden vierten Nadelbaum und jede dritte Amphibie ist. Der Hauptgrund für diesen Rückgang sind menschliche Aktivitäten. Das Land, das wir zum...8,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Pegasus Dreimal darfst du raten - Hier gleicht keine Runde der AnderenWarnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 12 Jahren Dreimal darfst Du raten ist ein mitreißendes und unterhaltsames Spiel bei dem jeder Spieler in drei verschiedenen Runden versucht, Begriffe mit Hilfe der Mitspieler zu erraten. Hier gleicht keine Runde der anderen! Keine komplizierten Regeln - einfach purer Spaß Auf einen Blick Minimale Anzahl an Spielern2 Empfohlenes Alter in Jahren (mind.)12 Jahr(e) GenreTrivia Spielzeit (min.)10 min Spielzeit (max.)120 min Alle technischen Daten anzeigen (11 Angaben) MerkmaleSpielzeit (min.)10 minSpielzeit (max.)120 minMinimale Anzahl an Spielern2ProdukttypKartenspielEmpfohlenes Alter in Jahren (mind.)12 Jahr(e)GenreTriviaFreigabedatum (TT/MM/JJ)19/09/2016 Gewicht und AbmessungenGewicht270 gBreite145 mmTiefe45 mmHöhe145 mm Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.19,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
-
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **
-
Trotz des Einkommens, gibt es eine Erstausstattung?
Ja, in vielen Ländern gibt es Programme und Unterstützung für Menschen mit niedrigem Einkommen, um ihnen bei der Erstausstattung zu helfen. Diese Programme können finanzielle Unterstützung, Gutscheine oder Sachleistungen umfassen, um den Bedarf an Möbeln, Haushaltsgeräten und anderen grundlegenden Dingen zu decken. Es ist wichtig, sich bei den örtlichen Behörden oder Sozialdiensten nach solchen Programmen zu erkundigen. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Einkommens
-
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Céline, Louis-Ferdinand: Tod auf RatenTod auf Raten , Paris um 1900. Der junge Ferdinand wächst in einer engen Pariser Passage heran, in der die Mutter ein kleines Modegeschäft führt. Der Vater ist ein cholerischer Versicherungsangestellter, seinen Sohn hält er für einen Versager. Céline porträtiert Ferdinands Eltern und die anderen Händler als die typischen, stets zu kurz gekommenen Kleinbürger mit ihrem verbissenen Groll auf alle anderen, die da oben wie die da unten. Ferdinand bricht verschiedene Lehren ab, geht nach England, kann sich auch dort keine Existenz aufbauen. Er kehrt nach Frankreich zurück und wird schließlich Arzt in einem Pariser Armenviertel. Céline denunziert die Niedrigkeit, mit der alle, die doch selber um ihre Existenz ringen, sich gegenseitig verfolgen. Wie schon mit "Reise ans Ende der Nacht" erweitert er mit "Tod auf Raten" die französische Literatursprache um sämtliche Schattierungen von Mündlichkeit, er zieht alle Register, vom Poetischen bis zum Unflat - seinerzeit ein Schock. Der Roman gilt neben "Reise ans Ende der Nacht" als einer der wirkmächtigsten Romane des 20. Jahrhunderts. Seine zynische Härte, verzweifelte Sehnsucht und grimmige Komik, in eine Prosa voll rhythmischem Schwung gefasst, machten ihn weltberühmt. Hinrich Schmidt-Henkelhat das Buch mit neuem Titel (bislang "Tod auf Kredit") neu übersetzt, die Auslassungen früherer Versionen ergänzt und ein Nachwort verfasst. , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 20210615, Produktform: Leinen, Autoren: Céline, Louis-Ferdinand, Übersetzung: Schmidt-Henkel, Hinrich, Seitenzahl/Blattzahl: 816, Keyword: Antisemitismus; Familienroman; Französische Literatur; Neuübersetzung; Paris; Reise ans Ende der Nacht, Fachschema: Französische Belletristik / Roman, Erzählung~Frankreich / Roman, Erzählung, Humor, Fachkategorie: Klassische Belletristik, Region: Frankreich, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Belletristik in Übersetzung, Thema: Entspannen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt Verlag GmbH, Länge: 209, Breite: 136, Höhe: 48, Gewicht: 802, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 261080138,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stadelmeier, Janet: Lesen statt raten 2Lesen statt raten 2 , Motivierende Übungen zum buchstabengenauen Lesen für die sonderpädagogische Förderung (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 2. Auflage, Erscheinungsjahr: 20231015, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Stadelmeier, Janet, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 88, Keyword: 2. bis 4. Klasse; Deutsch; Lesen lernen; SoPäd, Fachschema: Deutsch / Lehrermaterial, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Schule und Lernen, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag, Länge: 292, Breite: 206, Höhe: 6, Gewicht: 280, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, eBook EAN: 9783403511540, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
-
Wie viel Prozent des Einkommens für Immobilie?
Wie viel Prozent des Einkommens sollte für die Immobilie ausgegeben werden? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, dem gewünschten Lebensstil und der langfristigen finanziellen Planung. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Immobilie auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein realistisches Budget zu erstellen und die langfristigen Auswirkungen der Immobilienkosten auf die finanzielle Gesundheit zu berücksichtigen. Letztendlich sollte die Entscheidung individuell getroffen werden, basierend auf den persönlichen finanziellen Zielen und Prioritäten. **
-
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
-
Wie viel Prozent des Einkommens für Kredit?
Wie viel Prozent des Einkommens für Kredit? Diese Frage ist entscheidend, um festzustellen, wie viel von Ihrem monatlichen Einkommen für die Rückzahlung eines Kredits verwendet werden kann. Experten empfehlen, nicht mehr als 30% des monatlichen Einkommens für Kreditraten auszugeben, um finanzielle Belastungen zu vermeiden. Es ist wichtig, Ihre finanzielle Situation realistisch zu bewerten und sicherzustellen, dass Sie genügend Spielraum für unvorhergesehene Ausgaben und Ersparnisse haben. Eine genaue Budgetplanung kann Ihnen helfen, festzustellen, wie viel Prozent Ihres Einkommens für Kreditraten angemessen sind, ohne Ihre finanzielle Stabilität zu gefährden. Denken Sie daran, dass es wichtig ist, Ihre monatlichen Ausgaben im Auge zu behalten und sicherzustellen, dass Sie Ihren Kreditverpflichtungen problemlos nachkommen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.